Domain handwaschbecken24.de kaufen?
Wir ziehen mit dem Projekt
handwaschbecken24.de um.
Sind Sie am Kauf der Domain
handwaschbecken24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handwaschbecken24.de kaufen?
Ist BKK gesetzliche Krankenversicherung?
Ja, die BKK ist eine gesetzliche Krankenversicherung in Deutschland. Sie gehört zu den Betriebskrankenkassen, die als Träger der gesetzlichen Krankenversicherung fungieren. Die BKK bietet ihren Versicherten Leistungen gemäß den gesetzlichen Vorgaben an und ist somit an die Regelungen des Sozialgesetzbuches gebunden. Versicherte können bei der BKK von den Leistungen der gesetzlichen Krankenversicherung profitieren, wie z.B. ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Die BKK ist eine von mehreren gesetzlichen Krankenkassen in Deutschland, bei denen Versicherte sich pflichtversichern können. **
Wer finanziert die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird hauptsächlich durch Beiträge der Versicherten finanziert. Arbeitnehmer und Arbeitgeber teilen sich diese Beiträge je zur Hälfte. Zudem gibt es einen Zusatzbeitrag, den die Versicherten alleine tragen. Der Staat beteiligt sich auch an der Finanzierung der gesetzlichen Krankenversicherung durch Zuschüsse, beispielsweise für bestimmte Personengruppen wie Geringverdiener oder Rentner. Darüber hinaus fließen auch Einnahmen aus dem Gesundheitsfonds in die Finanzierung ein, der aus den Beiträgen der Versicherten und Arbeitgeber gespeist wird. **
Ähnliche Suchbegriffe für Gesetzliche Krankenversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Krankenversicherung:
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialgesetzbuch V (SGB V), Gesetzliche, Fachbücher von Rolf Schuler, Andreas HänleinDas Sozialgesetzbuch V (SGB V) ist ein umfassendes Fachbuch, das sich mit den wesentlichen Aspekten der gesetzlichen Krankenversicherung in Deutschland befasst. Die Neuauflage bietet eine detaillierte Analyse der jüngsten Reformen, die bedeutende Änderungen im deutschen Gesundheitssystem mit sich bringen. Dazu gehören unter anderem das Hospiz- und Palliativgesetz, das Krankenhausstrukturgesetz sowie das E-Health-Gesetz. Diese Reformen betreffen zahlreiche Akteure im Gesundheitswesen und sind von grosser Relevanz für die Leistungserbringung und die Rechte der Versicherten. Der Kommentar von Andreas Hänlein und Rolf Schuler erläutert die komplexen Regelungen und bietet praxisnahe Informationen, die für Fachleute und Interessierte von Bedeutung sind. Die klare Struktur und die fundierte Analyse der Reformen machen dieses Buch zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Bereich der gesetzlichen Krankenversicherung auseinandersetzen.148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waschbecken MCW-B19, Waschtisch Handwaschbecken Badezimmer Bad, Keramik eckig 81cm, weiß- Markeninhaber betreibt Qualitätsmanagementsystem. Seit 2013 ist dieser zudem jährlich mit Mittelstandspreis für soziale Verantwortung Baden-Württemberg ausgezeichnet (siehe Homepage lea-mittelstandspreis) - Mit Hahnloch und Überlauf - Abgerundete Ecken u133,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Wann endet Freiwillige gesetzliche Krankenversicherung?
Die freiwillige gesetzliche Krankenversicherung endet in der Regel, wenn die versicherte Person in eine Pflichtversicherung wechselt, zum Beispiel durch Aufnahme einer sozialversicherungspflichtigen Beschäftigung. Auch bei Erreichen der Regelaltersgrenze oder bei Bezug von bestimmten Sozialleistungen wie Arbeitslosengeld II kann die freiwillige Mitgliedschaft enden. Zudem kann die Versicherung gekündigt werden, wenn die Beiträge nicht mehr gezahlt werden. In einigen Fällen kann auch eine private Krankenversicherung abgeschlossen werden, was ebenfalls das Ende der freiwilligen gesetzlichen Krankenversicherung bedeutet. **
-
Was kostet freiwillig gesetzliche Krankenversicherung?
Die Kosten für die freiwillig gesetzliche Krankenversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Versicherten. Der Beitragssatz beträgt in der Regel etwa 14,6% des Bruttoeinkommens, wobei ein Mindestbeitrag von etwa 180 Euro pro Monat gilt. Zusätzlich können noch Beiträge für die Pflegeversicherung und eventuelle Zusatzleistungen anfallen. Es ist wichtig, sich vor der Entscheidung für die freiwillige gesetzliche Krankenversicherung über die genauen Kosten und Leistungen zu informieren, um eine fundierte Entscheidung treffen zu können. **
-
Wann endet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung endet in der Regel mit dem Tod des Versicherten. Es gibt jedoch auch andere Gründe, die zum Ende der gesetzlichen Krankenversicherung führen können, wie zum Beispiel ein Wechsel in die private Krankenversicherung oder die Aufnahme einer selbstständigen Tätigkeit. In einigen Fällen kann die gesetzliche Krankenversicherung auch enden, wenn der Versicherte ins Ausland zieht und dort nicht mehr versicherungspflichtig ist. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten und Voraussetzungen für das Ende der gesetzlichen Krankenversicherung zu informieren. **
-
Wer zahlt die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird von den Versicherten selbst finanziert. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur Krankenversicherung, wobei der Arbeitgeber einen Teil des Beitrags übernimmt. Selbstständige zahlen ihre Beiträge alleine. Zudem gibt es Beitragszuschüsse vom Staat für Geringverdiener und Familienangehörige. Die Beiträge richten sich nach dem Einkommen der Versicherten und werden prozentual vom Bruttoeinkommen berechnet. **
Was beinhaltet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung umfasst Leistungen wie ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte, Vorsorgeuntersuchungen und Rehabilitationsmaßnahmen. Zudem werden auch Schwangerschafts- und Geburtsleistungen sowie Maßnahmen zur Früherkennung von Krankheiten von der gesetzlichen Krankenversicherung abgedeckt. Versicherte haben außerdem Anspruch auf Leistungen zur medizinischen Rehabilitation und Pflege. Die gesetzliche Krankenversicherung finanziert sich durch Beiträge der Versicherten sowie durch Zuschüsse vom Staat. **
Wie viel kostet die gesetzliche Krankenversicherung?
Die Kosten für die gesetzliche Krankenversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Versicherten. Der Beitragssatz beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte übernehmen. Zusätzlich können noch Zusatzbeiträge erhoben werden, die vom Versicherten alleine getragen werden müssen. Die genauen Kosten können also je nach individueller Situation variieren. Es ist empfehlenswert, sich bei der eigenen Krankenkasse über die konkreten Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Gesetzliche Krankenversicherung:
-
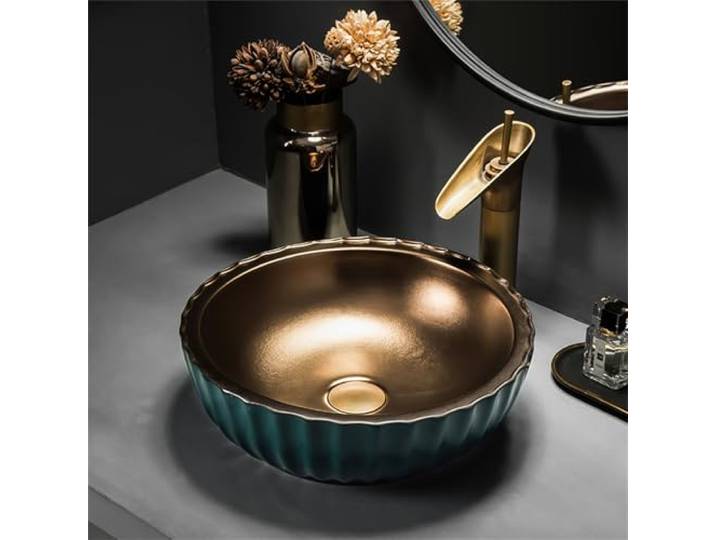
GAENZA Keramik Bad Gefäß Waschbecken Bad Waschbecken Über Theke Runde Schüssel Waschbecken Für Badezimmer Waschbecken Schüssel Waschbecken Gefäß Waschbecken Mit Wasserhahn Und Abfluss,A<p>Das <strong>GAENZA Keramik Bad Gefäß Waschbecken</strong> ist die perfekte Kombination aus Funktionalität und ästhetischem Design. Dieses <strong>runde Waschbecken</strong> eignet sich ideal für Badezimmer und Gästetoiletten und bringt einen Hauch von Eleganz in jeden Raum. Hergestellt aus hochwertiger <strong>Keramik</strong>, überzeugt es durch seine Langlebigkeit und die exquisite Handwerkskunst, die in dem handgefertigten Muster des Beckens zum Ausdruck kommt.</p><p>Das Set beinhaltet nicht nur das Waschbecken, sondern auch einen <strong>Wasserhahn</strong>, einen <strong>Pop-up-Abfluss</strong> sowie einen Schlauch für den Anschluss an die Warm- und Kaltwasserleitungen. Diese umfassende Ausstattung ermöglicht es dir, die Spülengarnituren problemlos auszutauschen und sorgt dafür, dass das Waschbecken optimal mit deinem Zuhause harmoniert.</p><p>Die Montage erfolgt einfach über der Theke, was dir die Möglichkeit gibt, das Waschbecken nahtlos auf einem Waschtisch oder einer Arbeitsplatte zu installieren. Mit seinen vielseitigen Einsatzmöglichkeiten ist das <strong>GAENZA Waschbecken</strong> nicht nur ein praktisches Element für den täglichen Gebrauch, sondern auch eine stilvolle Dekoration für verschiedene Umgebungen, sei es im Badezimmer, in der Garderobe oder in öffentlichen Einrichtungen wie Hotels und Restaurants.</p><p>Die einfache Reinigung und die ansprechende Optik machen dieses Waschbecken zu einer hervorragenden Wahl für jeden, der Wert auf Qualität und Design legt.</p>375,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetzliche Vertretung im BGB, Fachbücher von Claus-Henrik HornEin neues gesetzliches Vertretungsrecht im BGB. Mit der Reform des Vormundschafts- und Betreuungsrechts findet die grösste Reform des gesetzlichen Vertretungsrechts seit Inkrafttreten des BGB statt. 131 Paragrafen werden durch 113 neue Paragrafen ersetzt, weitere grundlegend geändert sowie eine gänzlich neue Notvertretung unter Ehegatten geschaffen. Alle mit Verträgen, Erklärungen und Genehmigungen befassten Anwält:innen, Notar:innen, Rechtspfleger:innen und Richter:innen müssen ab dem 1.1.2023 die neuen Regeln anwenden, auch bestellte Vormünder, Betreuende und Pflegende. Bereiten Sie sich rechtzeitig vor. Das neue Handbuch vermittelt Ihnen genau die notwendigen Kenntnisse und stellt Punkt für Punkt das neue System der Vertretung von Minderjährigen und Betreuten einschliesslich der erforderlichen gerichtlichen Genehmigungen dar. Es erklärt für alle Bereiche, von Bestellung und Pflichten der Amtsträger bis hin zu deren Aufsicht durch das Gericht, worauf es in der Praxis nun besonders ankommt. Es erläutert die Besonderheiten der Vergütung und des Auslagenersatzes der Amtsträger, löst typische, auch internationale erbrechtliche Fälle nach neuem Recht und erklärt die Details der Prozessführung bei minderjährigen bzw. betreuten Personen. Ein Muss für jeden Zivilrechtler, der gestaltet und gerichtliche Verfahren führt. Das bekannte Autorenteam aus Anwaltschaft, Notariat, Justiz und Lehre bürgt für höchste Qualität: RAin Dr. Barbara Ackermann-Sprenger, FAinFamR u ErbR, RAin Dr. Christa Bienwald, RA Dr. Claus-Henrik Horn, FA ErbR, RiOLG Dr. Thomas Kischkel, PräsLG Prof. Dr. Ludwig Kroiss, Prof. Dr. Markus Lamberz, Notarin Dr. Karin Raude, Notarin RAin Dr. Sibylle Seiferlein, FAinErbR, Notar Prof. Dr. Maximilian Zimmer.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialgesetzbuch V (SGB V), Gesetzliche, Fachbücher von Rolf Schuler, Andreas HänleinDas Sozialgesetzbuch V (SGB V) ist ein umfassendes Fachbuch, das sich mit den wesentlichen Aspekten der gesetzlichen Krankenversicherung in Deutschland befasst. Die Neuauflage bietet eine detaillierte Analyse der jüngsten Reformen, die bedeutende Änderungen im deutschen Gesundheitssystem mit sich bringen. Dazu gehören unter anderem das Hospiz- und Palliativgesetz, das Krankenhausstrukturgesetz sowie das E-Health-Gesetz. Diese Reformen betreffen zahlreiche Akteure im Gesundheitswesen und sind von grosser Relevanz für die Leistungserbringung und die Rechte der Versicherten. Der Kommentar von Andreas Hänlein und Rolf Schuler erläutert die komplexen Regelungen und bietet praxisnahe Informationen, die für Fachleute und Interessierte von Bedeutung sind. Die klare Struktur und die fundierte Analyse der Reformen machen dieses Buch zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Bereich der gesetzlichen Krankenversicherung auseinandersetzen.148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist BKK gesetzliche Krankenversicherung?
Ja, die BKK ist eine gesetzliche Krankenversicherung in Deutschland. Sie gehört zu den Betriebskrankenkassen, die als Träger der gesetzlichen Krankenversicherung fungieren. Die BKK bietet ihren Versicherten Leistungen gemäß den gesetzlichen Vorgaben an und ist somit an die Regelungen des Sozialgesetzbuches gebunden. Versicherte können bei der BKK von den Leistungen der gesetzlichen Krankenversicherung profitieren, wie z.B. ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Die BKK ist eine von mehreren gesetzlichen Krankenkassen in Deutschland, bei denen Versicherte sich pflichtversichern können. **
-
Wer finanziert die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird hauptsächlich durch Beiträge der Versicherten finanziert. Arbeitnehmer und Arbeitgeber teilen sich diese Beiträge je zur Hälfte. Zudem gibt es einen Zusatzbeitrag, den die Versicherten alleine tragen. Der Staat beteiligt sich auch an der Finanzierung der gesetzlichen Krankenversicherung durch Zuschüsse, beispielsweise für bestimmte Personengruppen wie Geringverdiener oder Rentner. Darüber hinaus fließen auch Einnahmen aus dem Gesundheitsfonds in die Finanzierung ein, der aus den Beiträgen der Versicherten und Arbeitgeber gespeist wird. **
-
Wann endet Freiwillige gesetzliche Krankenversicherung?
Die freiwillige gesetzliche Krankenversicherung endet in der Regel, wenn die versicherte Person in eine Pflichtversicherung wechselt, zum Beispiel durch Aufnahme einer sozialversicherungspflichtigen Beschäftigung. Auch bei Erreichen der Regelaltersgrenze oder bei Bezug von bestimmten Sozialleistungen wie Arbeitslosengeld II kann die freiwillige Mitgliedschaft enden. Zudem kann die Versicherung gekündigt werden, wenn die Beiträge nicht mehr gezahlt werden. In einigen Fällen kann auch eine private Krankenversicherung abgeschlossen werden, was ebenfalls das Ende der freiwilligen gesetzlichen Krankenversicherung bedeutet. **
-
Was kostet freiwillig gesetzliche Krankenversicherung?
Die Kosten für die freiwillig gesetzliche Krankenversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Versicherten. Der Beitragssatz beträgt in der Regel etwa 14,6% des Bruttoeinkommens, wobei ein Mindestbeitrag von etwa 180 Euro pro Monat gilt. Zusätzlich können noch Beiträge für die Pflegeversicherung und eventuelle Zusatzleistungen anfallen. Es ist wichtig, sich vor der Entscheidung für die freiwillige gesetzliche Krankenversicherung über die genauen Kosten und Leistungen zu informieren, um eine fundierte Entscheidung treffen zu können. **
Ähnliche Suchbegriffe für Gesetzliche Krankenversicherung
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waschbecken MCW-B19, Waschtisch Handwaschbecken Badezimmer Bad, Keramik eckig 81cm, weiß- Markeninhaber betreibt Qualitätsmanagementsystem. Seit 2013 ist dieser zudem jährlich mit Mittelstandspreis für soziale Verantwortung Baden-Württemberg ausgezeichnet (siehe Homepage lea-mittelstandspreis) - Mit Hahnloch und Überlauf - Abgerundete Ecken u133,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Waschbecken HWC-B19, Waschtisch Handwaschbecken Badezimmer Bad, Keramik eckig 81cm, weiß- Mit Hahnloch und Überlauf - Abgerundete Ecken und Kanten - Kombinierbar mit weiteren Modellen der B19-Serie - Inkl. Überlaufring - Modernes Design - Überlauf mit einer Kapazität von > 0,25 l/s (CL25) - Dieses hochwertige Waschbecken fügt sich durch seine zeitlose Schönheit und Schlichtheit mühelos in jedes Badezimmerinterieur ein. Das Einzelbecken besteht aus hochwertigem weißen Keramik und ist dadurch leicht zu reinigen. - Der Waschtisch ist mit einem Überlauf ausgestattet, um ein Überlaufen bei geschlossener Ablassschraube zu verhindern. Am Waschbeckenrand befindet sich ein zentrales Hahnloch für den Anschluss von Waschtischarmaturen. Maße (HxBxT) ca.: Gesamt: 17x81x47 cm Waschbeckenrand: 17 cm Innen (BxT): 27x46 cm Hahnloch: Ø 3,5 cm Überlauf: Ø 2 cm Material: Keramik Das Waschbecken B19 ist die ideale Lösung für moderne Badezimmer, Gäste-WCs oder kleine Bäder, in denen Design und Funktionalität perfekt zusammenspielen sollen. Das eckige Handwaschbecken aus hochwertiger, weißer Keramik überzeugt durch seine klare Formensprache und fügt sich harmonisch in zeitgemäße Badkonzepte ein. Dank des integrierten Hahnlochs lässt sich der Waschtisch problemlos mit handelsüblichen Armaturen kombinieren, während der Überlauf zusätzlichen Schutz vor Wasserschäden bietet und für ein sicheres Gefühl im Alltag sorgt. Abgerundete Ecken und Kanten verleihen dem Waschbecken nicht nur eine elegante Optik, sondern erhöhen auch den Nutzungskomfort und erleichtern die Reinigung. Der mitgelieferte Überlaufring rundet das Gesamtbild stilvoll ab und unterstreicht den hochwertigen Charakter des Handwaschbeckens. Besonders praktisch ist die Kombinierbarkeit mit weiteren Modellen der Serie, wodurch sich individuelle und stimmige Badlösungen realisieren lassen. Das moderne Design macht das Waschbecken B19 zu einem echten Blickfang, der Funktionalität und Ästhetik optimal vereint. Ob im privaten Badezimmer oder im Gästebad – dieses Waschtisch-Handwaschbecken überzeugt durch Qualität, zeitlose Eleganz und durchdachte Details und ist die perfekte Wahl für alle, die Wert auf ein stilvolles und langlebiges Badambiente legen. Anwendungsbeispiel mit Waschbeckenunterschrank HWC-B19 (nicht im Lieferumfang enthalten):123,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grohe Eurosmart Waschtischarmatur 33265002 Wasserhahn, Bad, Waschbecken, chromGrohe Eurosmart Waschtischarmatur 33265002mit AblaufgarniturArtikelnummer: 33265002Oberfläche: chromS-Size: Auslauf in komfortabler StandardhöheHöhe: 146 mmAuslaufhöhe: 56 mmAusladung: 106 mmmit Zugstangen-Ablaufgarnitur 1 1/4"flexible AnschlussschläucheEinlochmontageAuslauf mit Luftsprudler für einen wohlgeformten Wasserstrahlmit einstellbarem Temperaturbegrenzermit variabel einstellbarer Mengenbegrenzungmit Grohe SilkMove®: leichtgängige 35 mm Keramikkartusche für eine einfache, präzise Bedienungmit Grohe StarLight® für eine langlebige und einfach zu reinigende Chromoberflächemit Grohe EcoJoy® 5,7 l/min Mousseurmit Grohe QuickFix® Schnellbefestigungssystemfür Durchlauferhitzer geeignet54,10 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Wann endet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung endet in der Regel mit dem Tod des Versicherten. Es gibt jedoch auch andere Gründe, die zum Ende der gesetzlichen Krankenversicherung führen können, wie zum Beispiel ein Wechsel in die private Krankenversicherung oder die Aufnahme einer selbstständigen Tätigkeit. In einigen Fällen kann die gesetzliche Krankenversicherung auch enden, wenn der Versicherte ins Ausland zieht und dort nicht mehr versicherungspflichtig ist. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten und Voraussetzungen für das Ende der gesetzlichen Krankenversicherung zu informieren. **
-
Wer zahlt die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird von den Versicherten selbst finanziert. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur Krankenversicherung, wobei der Arbeitgeber einen Teil des Beitrags übernimmt. Selbstständige zahlen ihre Beiträge alleine. Zudem gibt es Beitragszuschüsse vom Staat für Geringverdiener und Familienangehörige. Die Beiträge richten sich nach dem Einkommen der Versicherten und werden prozentual vom Bruttoeinkommen berechnet. **
-
Was beinhaltet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung umfasst Leistungen wie ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte, Vorsorgeuntersuchungen und Rehabilitationsmaßnahmen. Zudem werden auch Schwangerschafts- und Geburtsleistungen sowie Maßnahmen zur Früherkennung von Krankheiten von der gesetzlichen Krankenversicherung abgedeckt. Versicherte haben außerdem Anspruch auf Leistungen zur medizinischen Rehabilitation und Pflege. Die gesetzliche Krankenversicherung finanziert sich durch Beiträge der Versicherten sowie durch Zuschüsse vom Staat. **
-
Wie viel kostet die gesetzliche Krankenversicherung?
Die Kosten für die gesetzliche Krankenversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Versicherten. Der Beitragssatz beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte übernehmen. Zusätzlich können noch Zusatzbeiträge erhoben werden, die vom Versicherten alleine getragen werden müssen. Die genauen Kosten können also je nach individueller Situation variieren. Es ist empfehlenswert, sich bei der eigenen Krankenkasse über die konkreten Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.